Colombia redefine su futuro energético en medio de la escasez de gas
El deterioro de la oferta y el aumento de importaciones configuran un mercado más vulnerable, con efectos en precios, competitividad y planificación energética.
- Publicado
- Por
- Equipo de redacción PortalSP
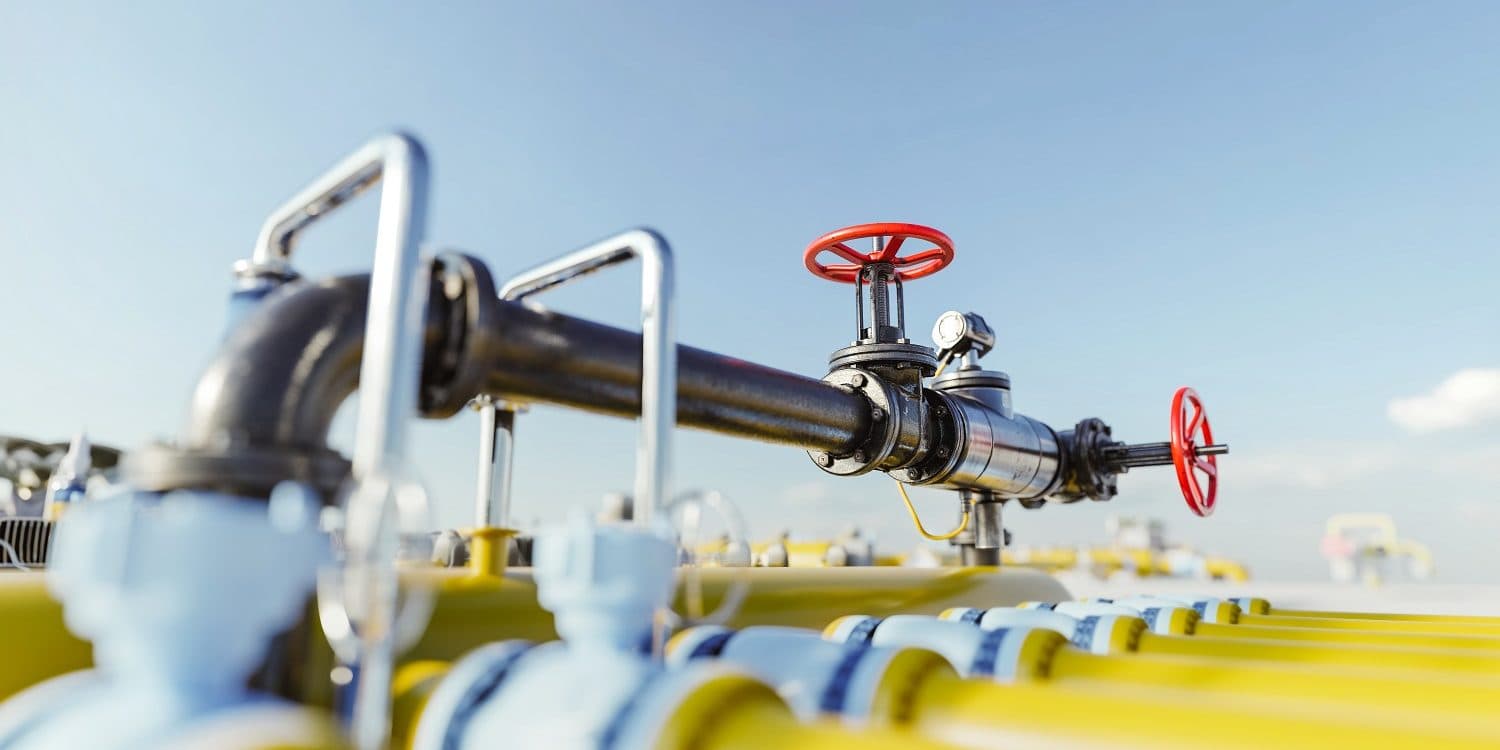
Colombia entra en una fase crítica en su mercado de gas natural, marcada por menor producción, caída de reservas y mayor dependencia externa, una combinación que presiona tarifas, compromete la competitividad industrial y plantea interrogantes sobre la seguridad energética en el mediano plazo.
La producción nacional de gas cayó 15,8% en 2025, hasta 795 millones de pies cúbicos diarios, el nivel más bajo en más de una década, reflejando limitaciones estructurales que impiden sostener la autosuficiencia energética en un contexto de demanda estable.
La caída productiva responde al agotamiento de campos maduros, retrasos en nuevos proyectos y restricciones operativas, factores que han impedido aprovechar el potencial disponible y han ampliado la brecha entre la oferta real y la capacidad instalada del sistema.
Las reservas probadas también muestran deterioro, con una caída de 13% en 2024 que redujo la relación reservas-producción a 5,9 años, lo que limita el horizonte de abastecimiento si no se incorporan nuevos descubrimientos o se aceleran proyectos estratégicos.
El balance estructural es negativo: en la última década Colombia consumió más de 4.200 giga pies cúbicos de gas, mientras solo incorporó cerca de 800, lo que evidencia un rezago persistente en la reposición del recurso energético.
Menos gas propio, más dependencia externa
La menor disponibilidad de gas ha impulsado un aumento acelerado de las importaciones, que ya representan cerca del 18,4% del suministro en 2025, frente a niveles marginales registrados apenas tres años atrás en el mercado colombiano.
Las compras externas crecieron más de 160% en 2024 y continúan al alza en 2025, impulsadas por la caída de la producción local, eventos climáticos como El Niño y la falta de nuevos desarrollos que compensen el declive de reservas.
Las proyecciones indican que las importaciones podrían superar el 50% del consumo nacional hacia 2029 si no se desarrollan nuevos proyectos, lo que aumentaría la exposición del país a la volatilidad de precios internacionales.
El gas natural sigue siendo un insumo esencial para la economía, al abastecer la generación eléctrica, la industria, el transporte y más de 11 millones de hogares, lo que amplifica el impacto de cualquier disrupción en el suministro.
Precios en ascenso y presión sobre tarifas
El encarecimiento del gas es una consecuencia directa del nuevo balance entre oferta y demanda, con precios en el mercado primario que pasaron de cerca de 5 dólares por MBTU en 2021 a más de 10 dólares en 2025.
El mercado secundario refleja mayor volatilidad, con precios que alcanzan 13,9 dólares por MBTU, lo que evidencia tensiones en el abastecimiento y condiciones más exigentes para transacciones de corto plazo en el sistema.
El gas importado duplica en muchos casos el costo del nacional, con valores cercanos a 15 dólares por MBTU frente a rangos de 6 a 7 dólares, lo que introduce presiones adicionales sobre la estructura de precios.
Esta brecha se traslada a los usuarios finales, con tarifas que han aumentado más de 36% en menos de cuatro años en las principales ciudades, según datos de la Superintendencia de Servicios Públicos.
El aumento de tarifas impacta el poder adquisitivo de los hogares y eleva los costos operativos de la industria, afectando la competitividad de sectores intensivos en energía frente a mercados internacionales más eficientes.
Riesgo de desabastecimiento en el horizonte
Las proyecciones del sector advierten un posible déficit de gas hacia 2028 si no se incorporan nuevas fuentes de suministro o se amplía la infraestructura, lo que introduce un riesgo real para la estabilidad energética del país.
El sistema ha evitado una crisis mediante importaciones, uso intensivo de infraestructura y traslado de gas desde la costa Caribe hacia el interior, pero estas soluciones tienen límites operativos y económicos claros.
La producción nacional se ha mantenido por debajo de su potencial durante 2025, con brechas de hasta 130 giga BTU diarios, lo que evidencia ineficiencias y restricciones que afectan el aprovechamiento del recurso.
La concentración de la oferta en la región Caribe y de la demanda en el interior genera desbalances que exigen una infraestructura de transporte más flexible y robusta para garantizar el flujo continuo del gas.
Infraestructura: el factor determinante
La red de transporte de gas enfrenta limitaciones que restringen la capacidad de respuesta del sistema, especialmente en la conexión entre la costa Caribe y los principales centros de consumo en el interior del país.
La bidireccionalidad de los gasoductos se vuelve crítica para mejorar la resiliencia del sistema, permitiendo mover gas en ambos sentidos según las condiciones de oferta y demanda en diferentes regiones.
Proyectos de ampliación buscan aumentar la capacidad de transporte en corredores estratégicos, fortaleciendo la seguridad energética y reduciendo el riesgo de interrupciones en el suministro.
Las plantas de regasificación se consolidan como una solución clave en el corto plazo, al facilitar la importación de gas natural licuado para cubrir déficits en la oferta nacional.
En este frente, iniciativas lideradas por Ecopetrol buscan ampliar la capacidad de importación y mejorar la confiabilidad del sistema energético colombiano en los próximos años.
Proyectos clave para cerrar la brecha
El desarrollo de nuevos proyectos de exploración y producción es fundamental para revertir la tendencia actual y reducir la dependencia de importaciones en el mediano y largo plazo en Colombia.
El proyecto offshore Sirius se perfila como el principal desarrollo estratégico, con potencial para cubrir cerca de la mitad de la demanda nacional durante una década una vez entre en operación.
Se prevé que este proyecto inicie producción entre 2029 y 2030, aunque persisten incertidumbres sobre costos, condiciones regulatorias y viabilidad económica en un entorno de precios volátiles.
La aceleración de proyectos onshore y offshore será determinante para recuperar la autosuficiencia energética y estabilizar el mercado de gas en el país en los próximos años.
Un energético clave en la transición
El gas natural cumple un rol estratégico en la transición energética, al actuar como respaldo para fuentes renovables cuya generación depende de condiciones climáticas variables en el sistema eléctrico colombiano.
La generación térmica ha sido determinante para evitar apagones en periodos de baja hidrología, lo que refuerza la importancia del gas como componente de estabilidad en la matriz energética nacional.
Las proyecciones de la UPME indican una demanda estable entre 991 y 1.103 giga BTU diarios hacia 2030, con el sector industrial como principal consumidor del recurso.
El aumento sostenido de precios podría incentivar el uso de combustibles alternativos más contaminantes, lo que implicaría retrocesos ambientales y mayores emisiones en el sistema energético colombiano.
El desafío: seguridad energética y competitividad
El mercado de gas enfrenta el reto de equilibrar la seguridad de suministro con la necesidad de contener costos, en un contexto de creciente dependencia de importaciones y volatilidad internacional.
Los contratos de largo plazo se perfilan como una herramienta clave para reducir la exposición a precios spot y garantizar mayor estabilidad en el abastecimiento de gas para empresas y hogares.
La política energética será determinante para atraer inversión, acelerar proyectos y garantizar condiciones regulatorias que permitan cerrar la brecha estructural entre oferta y demanda en el país.
El futuro del gas en Colombia dependerá de decisiones estratégicas que definan su papel en la economía, su impacto en la competitividad y su capacidad para sostener una transición energética ordenada.
Fuentes: Informe sectorial de gas natural de Bancolombia (diciembre de 2025), datos de la UPME, Ecopetrol, Superintendencia de Servicios Públicos Domiciliarios y Bolsa Mercantil de Colombia (BMC).